Hai comprato il BTP Valore di marzo 2026 e oggi lo vedi sotto 100? Ti spiego perché sta scendendo e cosa puoi fare adesso.
Hai comprato anche tu il BTP Valore di marzo 2026?
Se sei arrivato su questo articolo, probabilmente sì. Chi non ha un BTP nel proprio conto titoli difficilmente passa il tempo a cercare su Google perché un Titolo di Stato sta scendendo. Se invece sei qui, forse hai aperto l’app della banca, hai guardato il controvalore e hai trovato una cifra più bassa rispetto a quella che ricordavi di aver investito.
E magari ti sei fatto subito una domanda: “Ma come è possibile? Non ho comprato azioni speculative, bitcoin o chissà quale investimento strano. Ho comprato un BTP dello Stato italiano”.
Forse lo hai visto in televisione, ne hai sentito parlare al telegiornale, te lo ha consigliato un amico oppure sei andato direttamente in banca. Cedole trimestrali, tassi crescenti, premio fedeltà: sembrava tutto abbastanza semplice.
Anche tu pensavi che un BTP non potesse scendere di valore?
Allora prima di parlare di tassi e quotazioni ti faccio una domanda più importante: quando lo hai comprato, qualcuno ti ha spiegato bene anche quello che poteva succedere dopo?
Come hai deciso di comprare il BTP Valore?
Hai fatto prima un Piano Finanziario oppure hai visto il prodotto e hai deciso che ti piaceva?
Qualcuno ha cercato di capire quanti soldi hai complessivamente, quando potrebbero servirti, quali altri investimenti possiedi e soprattutto come reagisci quando vedi il tuo patrimonio scendere?
Oppure il ragionamento è stato più o meno questo: “Rende bene, è dello Stato, ne parlano tutti. Lo compro”.
Se sei andato da qualcuno per acquistarlo, ti ha spiegato bene le cedole e il premio fedeltà. Ma ti ha detto con altrettanta chiarezza che qualche mese dopo avresti potuto vedere 96 al posto di 100?
Te lo chiedo perché questa storia la sto vivendo proprio adesso con Nevio.
Nevio ha 68 anni e ha investito 150.000 euro della sua liquidazione
Nevio ha 68 anni e nel 2026 va in pensione. Dopo una vita di lavoro riceve la liquidazione e si trova sul conto una cifra importante, soldi che per lui non sono soltanto un numero ma rappresentano anni di lavoro e una parte della tranquillità per il suo futuro.
Nevio ha sempre avuto paura della Borsa. Azioni, mercati che salgono e scendono, investimenti che oggi valgono una cifra e domani un’altra non gli sono mai piaciuti.
Quando riceve il TFR fa quello che ormai fanno moltissime persone: apre Internet e comincia a cercare come investire quei soldi senza correre troppi rischi.
Ed è così che trova anche me.
Quando ci incontriamo ha però già un’idea abbastanza precisa. Ha visto in televisione il BTP Valore di marzo 2026, ne sente parlare continuamente e gli piace.
Lo Stato italiano, le cedole ogni tre mesi, i tassi che aumentano con il passare degli anni e il premio fedeltà gli trasmettono esattamente quella sensazione di tranquillità che sta cercando.
Io provo a fargli capire una cosa molto semplice: mettere 150.000 euro quasi tutti nello stesso titolo non significa diversificare.
Gli spiego anche che durante i sei anni di vita del BTP il prezzo può salire e scendere e che, se un giorno avrà bisogno dei soldi prima della scadenza, dovrà vendere al prezzo che troverà sul mercato in quel momento.
Nevio mi ascolta, ma evidentemente non riesco a farmi capire fino in fondo.
Alla fine compra 150.000 euro di BTP Valore marzo 2026.
Nevio torna da me proprio in questi giorni
Nevio è tornato da me in questi giorni perché si è accorto di come stanno andando le cose sul suo BTP Valore.
Adesso è molto meno tranquillo rispetto a marzo. Ha aperto il conto titoli, ha visto che il BTP comprato a 100 quota parecchio sotto il prezzo di emissione e la cosa lo preoccupa.
Mi guarda e mi fa una domanda semplicissima:
“Alfonso, adesso che devo fare?”
Non gli dico “te l’avevo detto”, anche perché non servirebbe assolutamente a niente. In questo momento vuole capire cosa sta succedendo ai suoi soldi e cosa deve fare da qui in avanti.
Il BTP Valore di marzo 2026, ISIN IT0005696338, scade il 10 marzo 2032 e paga cedole trimestrali. I tassi annui sono del 2,60% nei primi due anni, del 3,20% nei due successivi e del 3,80% negli ultimi due; per chi lo ha acquistato durante il collocamento e lo conserva fino alla scadenza rispettando le condizioni previste c’è anche il premio fedeltà lordo dello 0,8%.
L’ultimo prezzo di riferimento ufficiale disponibile mentre scrivo questo articolo, quello del 21 settembre 2026, è 96,21. Borsa Italiana riporta anche un rendimento effettivo lordo a scadenza del 4,07%. Naturalmente domani il prezzo può essere diverso, perché continua a muoversi sul mercato.
Controlla qui la quotazione aggiornata del BTP Valore marzo 2026
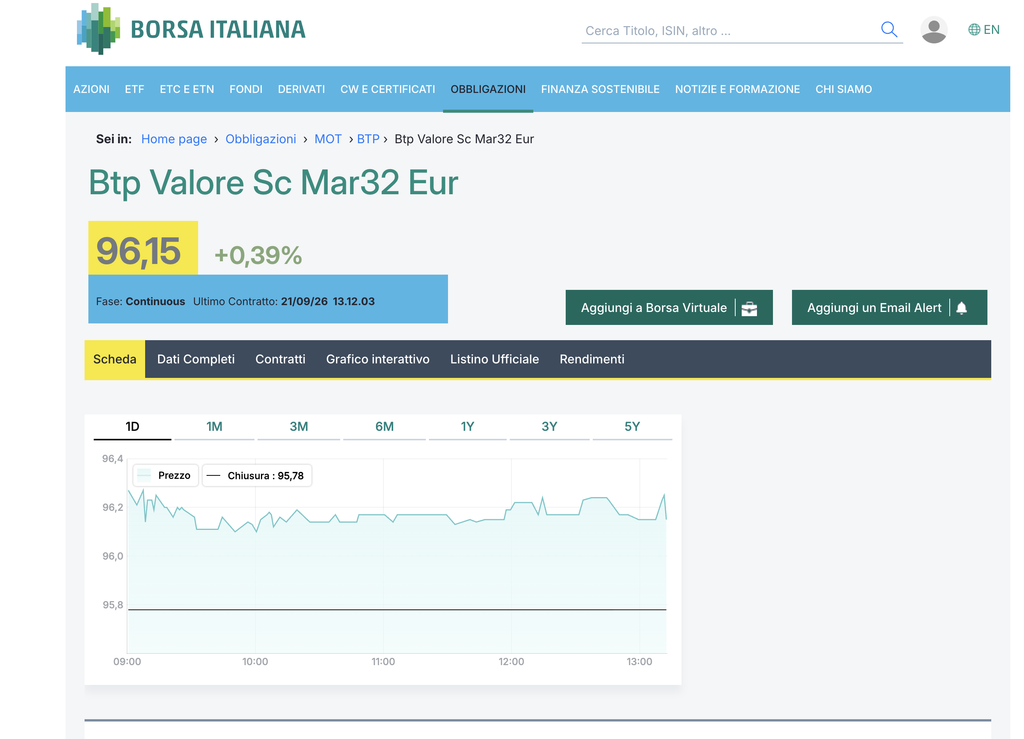
Facciamo il conto senza complicarci la vita. Con 150.000 euro nominali e un prezzo di 96,21, il controvalore di mercato è di circa 144.315 euro.
Nevio vede quindi sul prezzo del titolo circa 5.685 euro in meno rispetto ai 150.000 euro nominali che ha investito.
Ed è normale che la cosa gli dia fastidio.
Una cosa è sentirsi dire prima dell’acquisto che “il prezzo può oscillare”. Un’altra è aprire il proprio conto titoli e vedere migliaia di euro in meno.
Perché il BTP Valore che hai comprato a 100 oggi vale circa 96?
La spiegazione è più semplice di quanto sembri.
Quando compri il BTP Valore durante il collocamento lo paghi 100. Successivamente il titolo viene scambiato sul mercato e da quel momento il prezzo si muove.
Uno degli elementi che incidono di più è il rendimento richiesto dal mercato.
Se oggi un investitore può trovare titoli simili che offrono rendimenti più interessanti, difficilmente sarà disposto a pagare 100 un titolo che offre condizioni meno favorevoli. Il prezzo di quel vecchio titolo tende quindi a scendere per adeguarsi alle nuove condizioni.
Vale anche il contrario. Se i rendimenti di mercato scendono, un titolo già emesso può diventare più interessante e il suo prezzo può salire.
La cedola del tuo BTP è stabilita. Il suo prezzo di mercato no.
È questo che oggi stai vedendo sul tuo conto.
“Sì Alfonso, ma io tanto lo porto fino alla scadenza”
Me lo dicono in tanti.
E se hai comprato il BTP con l’intenzione di arrivare fino al 10 marzo 2032, non hai bisogno di quei soldi prima e il titolo rappresenta una parte ragionevole del tuo patrimonio, vedere oggi 96 ha un significato molto diverso rispetto alla situazione di chi deve vendere domani.
Ma qui arriva la domanda che devi farti davvero: sei sicuro che quei soldi non ti serviranno prima del 2032?
Potresti voler aiutare un figlio, cambiare casa, affrontare una spesa importante oppure semplicemente cambiare i tuoi programmi. E se a quel punto devi vendere, conta il prezzo di quel giorno.
Questo Nevio oggi lo ha capito molto meglio rispetto a marzo.
Hai anche tu il BTP Valore e oggi non sai cosa fare?
Se ti trovi nella stessa situazione di Nevio, non serve continuare a guardare il prezzo dieci volte al giorno sperando che torni a 100.
Serve capire se quel BTP è ancora coerente con la tua situazione.
Quanto hai investito? Quanto rappresenta rispetto a tutto il tuo patrimonio? Quei soldi ti possono servire prima del 2032? Hai altri investimenti oppure hai concentrato quasi tutto nei Titoli di Stato?
Sono queste le domande che farei prima di decidere se vendere oppure no.
PRENOTA QUI UNA CONSULENZA FINANZIARIA CON ME
Rossana invece parte da un problema diverso
Rossana ha 50 anni ed è una libera professionista che lavora nel marketing.
Negli ultimi anni lavora molto bene, costruisce un portafoglio di clienti importanti e comincia a guadagnare cifre decisamente superiori rispetto al passato. Il conto corrente, intanto, cresce.
Arriva ad avere circa 120.000 euro.
Rossana è una donna istruita, sveglia e abituata a prendere decisioni importanti nel lavoro. Ma quando si parla dei suoi soldi ha paura di sbagliare e continua a rimandare.
In pratica prende una decisione che vedo molto spesso:
decide di non decidere.
A gennaio 2026 però si rende conto che continuare a lasciare tutto fermo sul conto non è una soluzione e una sera comincia a cercare su Internet.
Trova di tutto. Banche, fondi, ETF, BTP, bitcoin, video, articoli fatti bene e naturalmente anche una bella quantità di fuffa guru, quelli che hanno sempre il metodo perfetto per guadagnare tanto, velocemente e magari anche senza rischiare.
Rossana però non sceglie subito un prodotto.
Cerca prima qualcuno con cui parlare.
Prima di chiamarmi Rossana legge le mie recensioni
Questa parte per me è importante perché molte persone arrivano da me esattamente nello stesso modo.
Rossana trova un paio di Consulenti Finanziari che le sembrano interessanti, poi comincia a leggere quello che dicono le persone che li hanno già conosciuti. Non vuole affidare 120.000 euro a qualcuno soltanto perché ha un bel sito o parla bene in un video.
Sul mio sito oggi sono riportate 258 recensioni Google con una valutazione media di 4,9 su 5.
E sì, molte persone quando mi chiamano mi dicono proprio questo: “Prima ho letto le recensioni”.
Lo capisco perfettamente. Se devi parlare con qualcuno dei soldi che hai costruito in venti o trent’anni di lavoro, prima vuoi sapere come si sono trovate le persone che sono arrivate prima di te.
LEGGI QUI COSA DICONO DI ME I MIEI CLIENTI
Rossana fa questa verifica e all’inizio di febbraio ci incontriamo.
Con Rossana partiamo dalla sua vita, non dal prodotto
Nel primo incontro non le dico quale fondo, ETF o obbligazione comprare.
Parliamo del suo lavoro, della famiglia, dei soldi che ha accumulato, di quelli che continuerà probabilmente a risparmiare e di ciò che vuole fare nei prossimi anni.
Mi racconta anche le sue paure, che per me sono importanti tanto quanto sapere quanti soldi ha sul conto.
Dopo altri due incontri costruiamo un Piano Finanziario diversificato con un obiettivo di lungo termine e soltanto a quel punto scegliamo gli strumenti da utilizzare.
Oggi anche il suo portafoglio sale e scende. Ci sono giornate positive e giornate negative, sia sulla parte azionaria sia su quella obbligazionaria.
Rossana però sa perché succede e soprattutto sa perché possiede quegli investimenti.
Alla data di oggi il suo portafoglio registra un rendimento netto medio annuo del 5,3%. È quello che è successo fino a questo momento, non significa assolutamente che continuerà a rendere il 5,3% ogni anno.
Rossana non diventa ricca grazie agli investimenti e non era quello che cercava.
Sta cercando di difendere nel tempo i soldi che guadagna, contrastare l’inflazione e far crescere il patrimonio assumendo un livello di rischio coerente con la sua situazione. Nel Piano abbiamo inserito anche protezioni assicurative per lei e per la sua famiglia.
Nevio e Rossana hanno la stessa paura, ma la affrontano in maniera diversa
Nevio e Rossana hanno entrambi paura di perdere i propri soldi.
Nevio cerca la tranquillità soprattutto nel prodotto che gli sembra più sicuro. Rossana decide prima di capire dove vuole arrivare e poi sceglie gli investimenti.
Non so quale dei due avrà il risultato migliore tra sei anni. Oggi non può saperlo nessuno.
Però c’è una differenza che vedo chiaramente.
Un investimento deve entrare nel tuo Piano Finanziario. Non deve diventare da solo il tuo Piano Finanziario.
Quindi il BTP Valore di marzo 2026 è stato un cattivo investimento?
No, non si può dirlo in questo modo.
Per una persona può essere perfettamente sensato averne una parte nel patrimonio. Per un’altra averci messo metà o quasi tutti i risparmi può essere una scelta troppo concentrata. Per un’altra ancora il problema può essere semplicemente quello di aver investito soldi che serviranno tra due anni in un titolo che scade nel 2032.
Il BTP è sempre lo stesso.
Tu invece sei diverso da Nevio, da Rossana e da qualsiasi altra persona.
La domanda non è se il BTP Valore sia buono. La domanda è se sia adatto a te.
BTP Valore in perdita: vendo oppure aspetto?
Questa è probabilmente la risposta che stai cercando da quando hai iniziato a leggere.
Allora provo a dartela senza girarci troppo intorno.
Se hai comprato il BTP Valore per tenerlo fino al 2032, quei soldi non ti servono prima e la cifra investita non rappresenta una parte eccessiva del tuo patrimonio, non esiste un motivo automatico per venderlo soltanto perché oggi quota 96.
Vendere semplicemente perché vedi il segno meno sul conto rischia di trasformare la paura in una decisione.
Se invece quei soldi potrebbero servirti prima della scadenza oppure ti rendi conto di avere concentrato una parte troppo grande del patrimonio nel BTP, allora la situazione cambia. In quel caso aspettare passivamente che “prima o poi torni a 100” non è una strategia: bisogna guardare il patrimonio nel suo insieme e decidere se ridurre quella posizione o diversificare.
Questa è già una risposta molto più utile di “vendi” oppure “non vendere”.
Cosa fare adesso con il BTP Valore marzo 2026
Se fossi seduto davanti a me con questo BTP nel conto titoli, prima di toccarlo farei quattro cose molto semplici:
- Non venderei soltanto perché oggi vedo 96 invece di 100. Prima voglio capire perché dovrei vendere.
- Controllerei quando mi serviranno quei soldi. Se posso davvero lasciarli investiti fino al 2032, la quotazione di oggi pesa molto meno nella decisione.
- Guarderei quanto BTP ho rispetto a tutto il mio patrimonio. Avere 100.000 euro di BTP con un patrimonio di un milione è una cosa; averne 100.000 e possedere in tutto 120.000 euro è un’altra.
- Confronterei quello che ho oggi con le alternative disponibili, senza cambiare investimento soltanto perché un altro in questo momento sembra rendere di più.
Questa, secondo me, è la strada più prudente.
Non partire dal prezzo rosso che vedi sullo schermo.
Parti dalla tua situazione.
E se dopo questa verifica scopri che puoi tenere tranquillamente il titolo fino alla scadenza e che il suo peso nel patrimonio è corretto, potresti anche decidere di non fare assolutamente nulla.
Se invece scopri che quei soldi ti servono prima oppure che sei troppo concentrato, allora ha senso ragionare su come ridurre il rischio e diversificare, senza fare mosse di panico.
Le domande che mi fanno più spesso sul BTP Valore
Se il BTP quota 96 ho perso il 4%?
Il prezzo di mercato è circa quattro punti sotto 100, ma il risultato complessivo dell’investimento non coincide soltanto con quella differenza. Hai anche le cedole e, se ne avrai diritto, il premio fedeltà.
Se non vendo non ho perso niente?
Io eviterei di dirla così.
Il titolo oggi vale comunque quanto indica il mercato. Se non vendi non realizzi quella differenza di prezzo e continui a detenere il BTP.
Posso vendere prima del 2032?
Sì. Il BTP Valore è negoziato sul MOT di Borsa Italiana e puoi venderlo prima della scadenza. Il prezzo sarà quello presente sul mercato quando deciderai di farlo.
Se vendo perdo il premio fedeltà?
Il premio fedeltà lordo dello 0,8% è previsto per chi ha acquistato durante il collocamento e conserva il titolo fino alla scadenza rispettando le condizioni previste.
Se i tassi scendono tornerà sicuramente a 100?
No. I tassi incidono sul prezzo delle obbligazioni, ma chi oggi ti dice con certezza quanto varrà questo BTP tra sei mesi sta facendo una previsione.
Visto che oggi è sotto 100 conviene comprarlo?
Non basta vedere 96 per dire che conviene.
Bisogna guardare il rendimento che offre oggi, per quanto tempo devi tenere i soldi investiti e soprattutto che funzione avrebbe quel BTP dentro il tuo patrimonio.
Se oggi il tuo BTP Valore ti sta facendo preoccupare, questa è la soluzione
Non correre a venderlo.
Ma non fare neppure finta che il problema non esista dicendo semplicemente “tanto lo porto a scadenza”.
Fai una verifica seria del tuo patrimonio e cerca di rispondere a tre domande: mi servono questi soldi prima del 2032? Quanto pesa questo BTP rispetto a tutto quello che possiedo? Se il prezzo scendesse ancora, sarei ancora tranquillo?
Se le risposte sono coerenti con il Piano che avevi fatto, puoi anche continuare a detenere il titolo senza farti condizionare dalle oscillazioni di ogni giorno.
Se invece quelle risposte ti mettono in difficoltà, allora è il momento di rivedere la scelta.
Non quando il BTP tornerà a 100.
Adesso.
Se vuoi posso farlo insieme a te, guardando non soltanto il BTP Valore ma tutto ciò che hai nel patrimonio.
PRENOTA UNA CONSULENZA FINANZIARIA CON ALFONSO SELVA
E se ancora non mi conosci e prima di chiamarmi vuoi capire come lavoro, fai quello che ha fatto Rossana: leggi le esperienze delle persone che mi hanno già incontrato.
LEGGI LE 258 RECENSIONI DEI MIEI CLIENTI
Complimenti per essere arrivato fino a qui
Se hai letto tutto l’articolo hai già fatto qualcosa di utile: conosci un po’ meglio quello che hai nel conto titoli e magari oggi guardi quel 96 con occhi diversi rispetto a prima.
La prossima volta che qualcuno ti propone un investimento, forse non guarderai soltanto il rendimento scritto in grande o la pubblicità in televisione. Farai qualche domanda in più prima di mettere dentro i soldi guadagnati in tanti anni di lavoro.
Ed è proprio questo che significa aumentare la propria cultura finanziaria.
Vuoi che guardiamo insieme i tuoi investimenti?
Se vuoi capire se il tuo BTP, i fondi, gli ETF, le polizze o gli altri investimenti che possiedi sono ancora adatti alla tua situazione, puoi chiedermi una Consulenza Finanziaria.
PRENOTA QUI LA TUA CONSULENZA FINANZIARIA
Puoi anche chiamarmi direttamente al 338 316 9801.
Sul mio sito trovi spiegato come lavoro e, soprattutto, puoi leggere cosa raccontano le persone che mi hanno già conosciuto.
LEGGI LE MIE RECENSIONI GOOGLE
Sito: www.alfonsoselva.it
YouTube – Finanza Semplice: Vai al mio canale YouTube
Podcast Finanza Semplice: Ascolta il podcast su Spotify
LinkedIn: Alfonso Selva
Facebook: Alfonso Selva
Instagram: Alfonso Selva
TikTok: Alfonso Selva
Più capisci come funzionano i tuoi soldi, meno hai bisogno di fidarti di chi ti dice semplicemente: “Questo investimento conviene”.