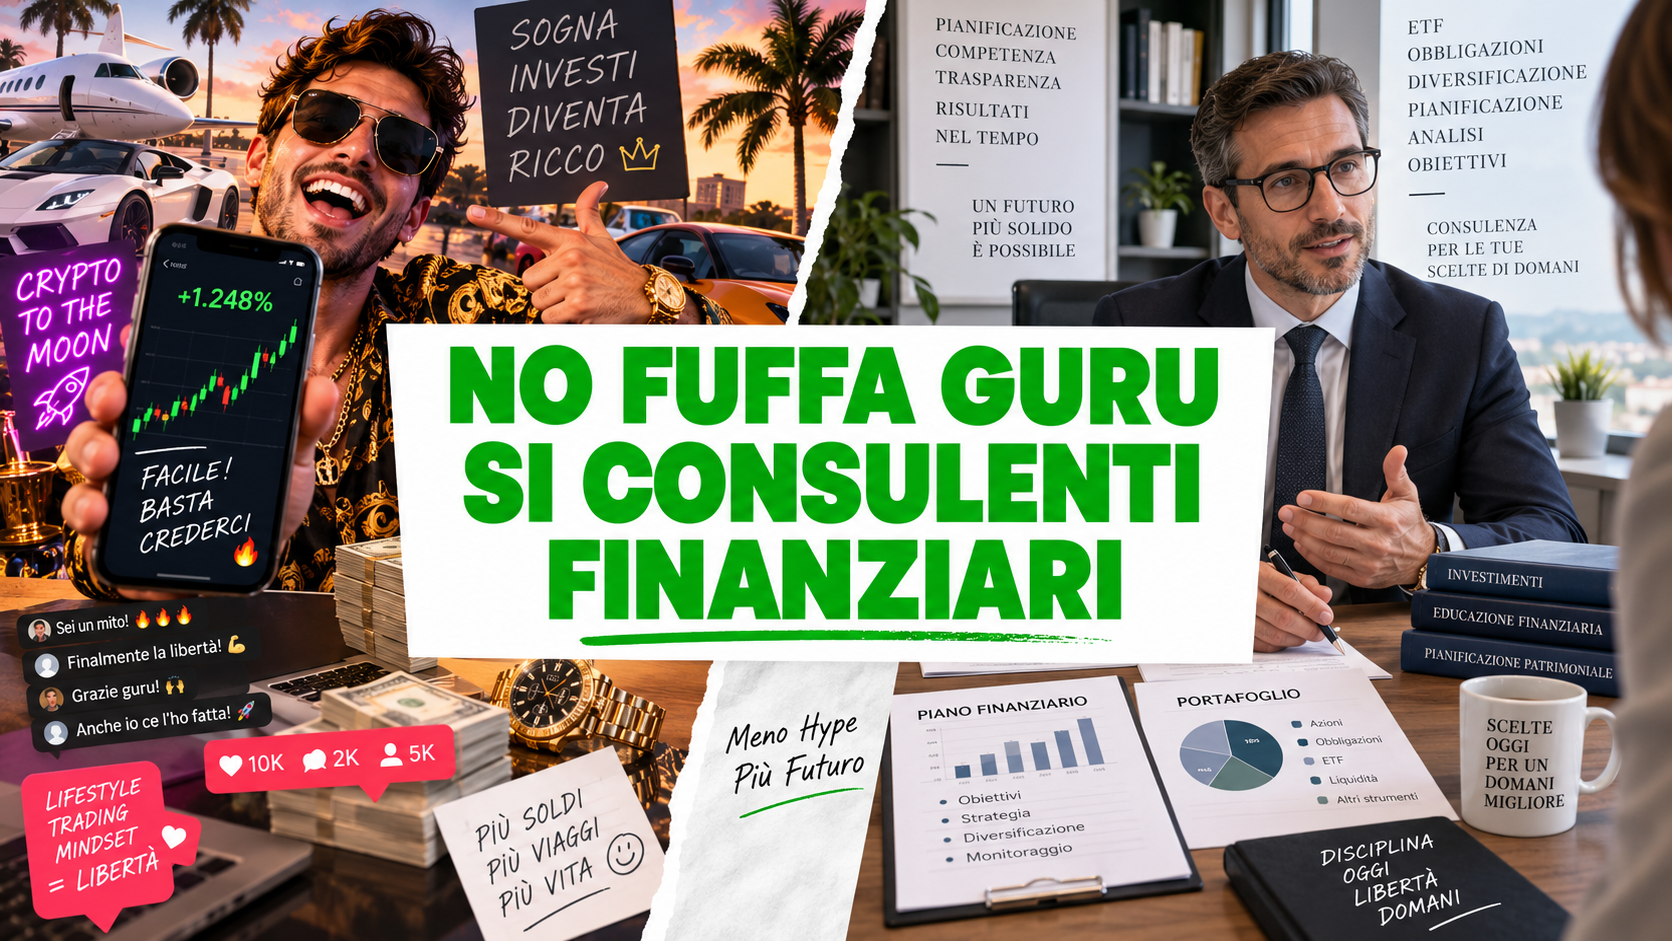
Perché seguire promesse di guadagni facili sui social può costarti caro e perché affidarti a un Consulente Finanziario autorizzato può fare una grande differenza.
Sei uno di quelli che segue i fuffa guru su TikTok, YouTube, Instagram o Telegram pensando che da qualche parte esista davvero il sistema per diventare ricco in poco tempo, senza fare troppa fatica e magari senza rischiare quasi niente?
Oppure sei uno di quelli che va in banca, parla con un Consulente Finanziario, ascolta una proposta con rendimenti ragionevoli e poi pensa: “Troppo poco, con i miei soldi devo guadagnare di più”, salvo poi credere a uno sconosciuto sui social che promette il 20%, il 30%, il 50% o che una criptovaluta sconosciuta farà dieci o cinquanta volte il suo valore?
Se ti riconosci anche solo un po’ in una di queste situazioni, questo articolo è per te.
Te lo dico subito: alcune cose che leggerai potrebbero non piacerti, ma va bene così. Non scrivo per essere simpatico a tutti. Preferisco parlare chiaro a chi vuole capire davvero come funzionano gli investimenti e soprattutto a chi ha dei soldi che vuole proteggere e far crescere nel tempo.
Ho deciso di affrontare questo argomento perché ricevo realmente telefonate, messaggi ed email di persone che hanno creduto alle promesse di qualcuno visto sui social e mi contattano quando i soldi sono già partiti.
Persone che hanno fatto trading attraverso piattaforme estere non autorizzate a prestare quei servizi in Italia, persone che hanno comprato criptovalute quasi sconosciute perché qualcuno assicurava che sarebbero esplose, persone che hanno pagato corsi, sistemi e metodi miracolosi e che alla fine si sono ritrovate con molti meno soldi.
E non sto parlando solo di persone ingenue.
Mi è capitato di parlare con imprenditori, professionisti, dirigenti, dipendenti e persone laureate, perfettamente capaci di gestire il proprio lavoro e la propria vita. Persone che magari prima di comprare una macchina confrontano per giorni prezzi, modelli, consumi e recensioni, ma poi vedono un video di trenta secondi su una criptovaluta sconosciuta e ci mettono migliaia di euro perché qualcuno ha detto che “farà 20X”.
È qui che casca l’asino.
Il fuffa guru deve soprattutto convincerti che tu potresti diventare come lui.
Prima di parlare degli altri ti dico chi sono io
Io sono Alfonso Selva e faccio il Consulente Finanziario dal 1994.
Sono iscritto all’Albo unico dei Consulenti Finanziari tenuto dall’OCF e lavoro come Consulente Finanziario abilitato all’offerta fuori sede, collaborando con Allianz Bank Financial Advisors.
Quando qualcuno vuole parlare dei tuoi soldi, secondo me devi fare una cosa molto semplice:
controllare chi è.
Puoi andare sul sito ufficiale dell’OCF – Organismo di vigilanza e tenuta dell’Albo unico dei Consulenti Finanziari, cercare il mio nome, Alfonso Selva, e verificare direttamente la mia posizione professionale.
Io voglio che tu faccia questa verifica.
Falla con me e falla con chiunque voglia consigliarti dove investire i tuoi soldi, perché prima di chiedere “quanto rende?” devi sapere a chi stai affidando il tuo patrimonio.
Collaboro con una banca, ma questo non significa che devo riempirti il portafoglio di prodotti complicati
Su questo punto voglio essere molto chiaro perché c’è ancora parecchia confusione.
Io collaboro con Allianz Bank, ma questo non significa che debba riempire il portafoglio del cliente di fondi, polizze o prodotti complicati solo perché lavoro con una banca.
Se il cliente sceglie il relativo servizio di consulenza, remunerato con una specifica commissione, e se quella soluzione è adatta alle sue esigenze, posso costruire e consigliare, nell’ambito degli strumenti e dei servizi messi a disposizione dalla banca, anche un portafoglio composto da ETF, titoli di Stato, obbligazioni e azioni.
E se una soluzione semplice è quella giusta per il cliente, io preferisco una soluzione semplice.
Allianz Bank dispone, per esempio, di servizi sul risparmio amministrato nei quali possono essere utilizzati azioni, obbligazioni, ETF ed ETC.
Puoi verificarlo direttamente qui:
ALLIANZ BANK – Risparmio Amministrato
Giuridicamente io sono un Consulente Finanziario abilitato all’offerta fuori sede, mentre il Consulente Finanziario autonomo è iscritto a un’altra sezione dell’Albo OCF e lavora con una struttura professionale diversa.
Ma veniamo alla cosa che interessa davvero a te che devi investire i tuoi soldi.
Quando devo costruire un portafoglio posso consigliarti ETF, titoli di Stato, obbligazioni e azioni, esattamente come può farlo un Consulente Finanziario autonomo, naturalmente nell’ambito dei servizi e degli strumenti che Allianz Bank mette a disposizione.
Se, dopo aver analizzato la tua situazione, ritengo che per te abbia senso costruire un portafoglio semplice composto anche soltanto da ETF e obbligazioni, posso farlo.
Non sono obbligato a riempire il portafoglio di fondi o prodotti complicati.
E c’è anche un altro elemento che, secondo me, è importante.
Io non lavoro da solo davanti a un computer cercando strumenti a caso. Ho alle spalle una banca che effettua una propria selezione, analisi e controllo sugli strumenti che mette a disposizione della clientela.
Questo significa che alla mia Consulenza Finanziaria si aggiunge anche la struttura di Allianz Bank, con i suoi processi di analisi, selezione, controllo e con le responsabilità previste dalla normativa.
Non ti dirò mai che un ETF, un’obbligazione o un’azione è “sicuro” in senso assoluto, perché in finanza questa parola va usata con molta attenzione.
Ma una differenza concreta c’è.
Dietro alla scelta degli strumenti non ci sono soltanto io e la mia esperienza: c’è anche una struttura bancaria che analizza e seleziona gli strumenti che mette a disposizione dei clienti.
Quindi, detta in maniera semplice, puoi avere un portafoglio fatto anche di ETF, obbligazioni, titoli di Stato e azioni, insieme al mio lavoro di Consulenza Finanziaria, con in più la struttura e i controlli della banca con cui collaboro.
Per me questo non è un limite.
È un vantaggio.
Io non prendo uno stipendio fisso
C’è poi un altro aspetto importante.
Io non sono un dipendente che prende uno stipendio fisso a fine mese indipendentemente da quello che pensa il cliente del mio lavoro.
Il mio lavoro vive della fiducia delle persone, della qualità del servizio che offro e della capacità di seguirle negli anni. Se un cliente non è soddisfatto può scegliere di non continuare a lavorare con me.
Detta in maniera semplice, a me conviene che il cliente sia soddisfatto e rimanga cliente per tanti anni.
Devo esserci quando i mercati salgono e quando scendono, quando cambiano i tassi, quando una persona va in pensione, quando vuole aiutare i figli, quando deve utilizzare una parte del patrimonio e anche quando apre l’estratto conto e vede qualcosa che lo preoccupa.
Per me questa è Consulenza Finanziaria.
Guarda Black Box e poi torna sui social
Ti consiglio veramente di guardare una puntata del videopodcast Black Box, raccontato da Guido Brera e Raffaele Coriglione e prodotto da Chora Media.
GUARDA QUI BLACK BOX – I FUFFA GURU DI DUBAI
Guardalo e poi torna su TikTok, Instagram e YouTube.
Probabilmente alcuni personaggi comincerai a guardarli in maniera diversa.
Nel videopodcast si parla di Dubai, Lamborghini, attici, piscine, yacht, orologi costosi, trading, dropshipping, corsi, mentorship e criptovalute. Cambiano i prodotti e cambiano i personaggi, ma la promessa alla fine è quasi sempre la stessa:
“Se ce l’ho fatta io, puoi farcela anche tu.”
Il fuffa guru non ti vende un investimento. Ti vende un sogno
Il fuffa guru ti vende soprattutto l’idea che il suo metodo possa trasformarti in una persona diversa: più ricca, più libera, più sicura di sé, magari senza capo, senza orari e con la macchina che sogni da dieci anni.
Nel videopodcast di Black Box ricorrono continuamente parole che ormai conosciamo bene: mindset, libertà finanziaria, entrate passive, fare lavorare i soldi, investire su se stessi.
Queste parole, prese da sole, non sono sbagliate. Anche io penso che sia fondamentale imparare a far lavorare bene il proprio patrimonio.
Il problema comincia quando vengono usate per farti credere che esista una scorciatoia che milioni di professionisti non hanno mai trovato e che qualcuno, guarda caso, è disposto a vendere proprio a te.
Black Box racconta molto bene un altro punto importante: spesso il vero business non è il trading, il dropshipping o l’investimento pubblicizzato.
Il business è venderti il metodo.
E qui stiamo parlando dei tuoi risparmi, magari messi insieme in venti, trenta o quarant’anni di lavoro.
“La banca mi offriva troppo poco”
Questa frase l’ho sentita veramente più di una volta.
Ti faccio un esempio basato su situazioni che mi sono state raccontate direttamente, cambiando cifre e dettagli per tutelare le persone coinvolte.
Pensa a un uomo di circa sessant’anni, professionista, buon reddito, casa di proprietà e qualche centinaio di migliaia di euro investiti.
Parla con la propria banca e con il proprio Consulente Finanziario, non con me, e gli viene presentato un portafoglio diversificato composto da una parte obbligazionaria, una parte azionaria e strumenti con rendimenti coerenti con quello che offriva il mercato in quel momento.
Guarda i numeri e pensa:
“Con tutti questi soldi guadagno troppo poco.”
Poi arriva internet.
Comincia a vedere video sul trading online, grafici, screenshot, operazioni vinte e persone che sembrano guadagnare ogni giorno. Entra in contatto con una piattaforma estera non autorizzata a prestare quei servizi in Italia e parte magari con 5.000 euro.
Sul monitor ne vede 5.700.
Poi 6.200.
Arriva la telefonata del presunto consulente della piattaforma:
“Ha visto? Funziona. Però con 5.000 euro non cambierà mai la sua vita.”
E qui comincia il disastro.
Aggiunge 20.000 euro, poi magari altri 30.000, mentre sul monitor il conto continua a crescere. A quel punto comincia a pensare di aver avuto ragione: la banca era troppo prudente, il Consulente Finanziario gli aveva proposto troppo poco e lui finalmente aveva trovato il sistema.
Poi prova a ritirare una parte del denaro e improvvisamente cambia tutto.
Prima servono documenti, poi compare una commissione, poi una fantomatica tassa e infine gli chiedono un altro versamento per “sbloccare” il conto.
Sul monitor magari continua a vedere 70.000 o 80.000 euro, ma sul suo conto corrente non torna quasi niente.
Il rendimento prudente della banca sembrava poco. Perdere quasi tutto, evidentemente, sembrava più interessante.
È una frase dura, ma rende bene l’idea.
“Questa crypto sarà il nuovo bitcoin”
Altro caso, persona diversa.
Circa quarant’anni, dipendente, buon reddito e magari 60.000 euro messi da parte negli anni.
Anche lui aveva parlato con un professionista che gli aveva consigliato di mantenere una riserva per le emergenze e investire gradualmente il resto in un portafoglio diversificato.
Gli sembra tutto troppo lento.
Poi apre Telegram, TikTok e YouTube e cominciano ad apparire video su una criptovaluta che fino a una settimana prima non conosceva.
“È il nuovo bitcoin.”
“Farà 50X.”
“Quando arriverà sui grandi exchange sarà troppo tardi.”
“Le balene stanno accumulando.”
Comincia con 2.000 euro e il prezzo sale. Ne mette altri 5.000 e sale ancora.
E qui succede una cosa molto umana: smette di pensare “sono stato fortunato” e comincia a pensare “ho capito il mercato”.
Poi arriva un -20% e gli dicono di comprare.
Arriva un -40% e gli dicono che è un’occasione.
Arriva un -70% e gli raccontano che stanno vendendo soltanto le “mani deboli”.
Alla fine quella criptovaluta magari perde quasi tutto oppure diventa così poco liquida che diventa difficile venderla.
E soltanto allora arriva la domanda che sarebbe stato meglio fare all’inizio:
chi me l’ha consigliata possedeva già quella stessa criptovaluta?
Se chi ti spinge a comprare possiede già ciò che vuole farti comprare, devi sapere che può avere un interesse economico molto forte nel convincerti.
CONSOB parla chiaramente dei finfluencer
Questa non è soltanto una mia opinione.
Il 6 giugno 2025 Consob ha pubblicato uno specifico richiamo sui rischi connessi all’attività dei finfluencer.
Puoi leggerlo qui:
https://www.consob.it/documents/d/asset-library-1912910/richiamo_02_2025
Consob invita i risparmiatori a evitare decisioni prese sull’onda dell’effetto gregge, delle emozioni o di informazioni generiche e non verificate.
Detto in modo semplice: se tutti stanno comprando una cosa, questo non significa che sia giusta anche per te. Se tutti ne parlano, non significa che sia un buon investimento. E se un video ha un milione di visualizzazioni, questo non significa che la persona davanti alla telecamera sappia gestire un milione di euro.
Puoi leggere anche:
FACILE.IT – Finfluencer e truffe sui social: l’allerta Consob
Il concetto è molto semplice: devi sapere chi ti parla, quali competenze ha, se è autorizzato e quale interesse economico può avere nel prodotto che ti sta consigliando.
Anche l’Antitrust è intervenuta
Nel giugno 2025 anche l’Autorità Garante della Concorrenza e del Mercato è intervenuta su questo mondo.
L’AGCM ha chiuso alcune istruttorie riguardanti influencer che promuovevano strategie presentate come capaci di generare guadagni facili e sicuri.
Tra i provvedimenti figurano una sanzione da 60.000 euro nei confronti di Luca De Stefani, conosciuto online come Big Luca, e una da 5.000 euro nei confronti di Michele Leka.
L’Autorità ha contestato, tra le altre cose, modalità promozionali legate a guadagni facili e sicuri, problemi nella riconoscibilità della natura pubblicitaria di alcune comunicazioni, endorsement non immediatamente verificabili e, nei casi esaminati, anche elementi legati alla presenza di follower non autentici e testimonianze positive non immediatamente verificabili.
Puoi leggere direttamente il comunicato:
AGCM – Influencer marketing e guadagni facili e sicuri
Non sto chiamando queste persone “truffatori”.
Sto riportando quello che ha contestato e sanzionato l’Autorità competente.
E secondo me basta già questo per fare qualche domanda in più prima di comprare un corso o seguire un consiglio.
Le meme coin di Trump: anche un nome famoso non protegge i tuoi soldi
Secondo un’inchiesta pubblicata da Reuters il 9 giugno 2026, la famiglia Trump avrebbe ricavato circa 2,3 miliardi di dollari da quattro iniziative legate al mondo crypto tra la metà del 2024 e aprile 2026.
Nello stesso periodo, secondo le elaborazioni di Reuters, gli investitori esterni avrebbero perso complessivamente una cifra di ordine simile.
Per la sola meme coin $TRUMP, Reuters stima oltre 700 milioni di dollari di perdite complessive degli investitori, mentre le entità legate ai Trump avrebbero ottenuto circa 616 milioni di dollari.
Puoi leggere l’inchiesta qui:
REUTERS – Parsing the Trumps’ crypto profits, investors’ losses
Sto riportando le stime elaborate da Reuters. Non sto dicendo che Trump abbia materialmente sottratto 700 milioni di dollari a qualcuno.
Ma una cosa la puoi capire facilmente:
un nome famoso non rende automaticamente buono un investimento.
Bitcoin è un’altra cosa, ma devi sapere cosa stai comprando
Mettere nello stesso calderone bitcoin e una meme coin nata tre settimane fa significa confondere cose molto diverse.
Questo non significa che bitcoin sia tranquillo.
Bitcoin ha una volatilità elevatissima, può salire molto e può anche scendere violentemente. Chi lo compra deve conoscere almeno le caratteristiche fondamentali di quello che sta comprando e sapere quale parte del proprio patrimonio sta mettendo lì dentro.
Una cosa è comprare una criptovaluta sconosciuta perché un guru dice che farà 100X.
Un’altra cosa è valutare bitcoin come una piccola componente di un portafoglio diversificato e con un orizzonte temporale lungo.
BlackRock, per esempio, ha analizzato il possibile ruolo di bitcoin in un portafoglio multi-asset e ha ragionato su percentuali limitate, indicativamente nell’ordine dell’1-2%, per investitori disposti ad accettarne le forti oscillazioni.
BLACKROCK – Sizing bitcoin in portfolios
Nell’agosto 2026 BlackRock ha inoltre pubblicato un’analisi nella quale evidenzia che, sulla base dei dieci anni storici esaminati, una piccola allocazione dell’1-2% in bitcoin avrebbe migliorato il rendimento corretto per il rischio di un portafoglio tradizionale 60% azioni e 40% obbligazioni.
BLACKROCK – Re-Underwriting Bitcoin
BlackRock analizza quello che è successo e cerca di capire quale contributo avrebbe dato bitcoin al portafoglio.
Anche Fidelity offre negli Stati Uniti un prodotto spot su bitcoin, il Fidelity Wise Origin Bitcoin Fund – FBTC, e ha pubblicato analisi sull’effetto che bitcoin può avere all’interno di un portafoglio.
FIDELITY – Bitcoin investment considerations
Si parla di volatilità, correlazioni, diversificazione e rendimento.
Questo è il modo corretto di analizzare un investimento.
Anche ESMA ha qualcosa da dire ai finfluencer
Nel gennaio 2026 anche ESMA, l’Autorità europea degli strumenti finanziari e dei mercati, ha pubblicato indicazioni dedicate ai finfluencer.
ESMA – Finfluencers: tips for responsible promotion
Il punto è abbastanza semplice: scrivere o dire alla fine di un video “questo non è un consiglio finanziario” non cancella automaticamente tutto quello che hai detto prima.
Se passi dieci minuti a spiegare cosa comprare, cosa vendere e perché un certo investimento dovrebbe salire, devi sapere che esistono regole precise.
Qualche finfluencer farebbe bene a leggersele.
Quando una persona viene da me parliamo di volatilità, possibilità di guadagno e possibilità di perdita
Quando una persona viene da me, voglio capire una cosa molto importante: quali oscillazioni del proprio patrimonio può accettare per cercare di ottenere un rendimento maggiore nel tempo.
Preferisco spiegartelo così piuttosto che parlare sempre e soltanto di “rischio”, perché questa parola viene spesso associata solo alla possibilità di perdere.
In realtà negli investimenti il concetto è più ampio.
Se accetti che il valore del tuo patrimonio possa oscillare, accetti la possibilità che in alcuni momenti valga meno, ma anche la possibilità che nel tempo cresca di più.
Questa è la volatilità.
I mercati finanziari non salgono in maniera regolare come una scala mobile. Possono salire molto, fermarsi, scendere del 10%, del 20% o anche di più, attraversare una crisi e poi ricominciare a salire.
Se guardi la storia dei grandi mercati azionari diversificati su periodi lunghi, vedi una crescita importante nonostante guerre, recessioni, crisi finanziarie, pandemie e crolli di Borsa. Questo non significa che qualcuno possa garantirti che in futuro andrà sempre nello stesso modo, perché in finanza una garanzia del genere non esiste.
Significa però che la crescita del capitale nel lungo periodo passa anche attraverso momenti nei quali il valore scende.
Questa è una cosa che devi capire prima di investire.
Se investi nell’azionario devi sapere che prima o poi vedrai un -10%, un -20% o magari qualcosa di peggio.
E devi essere preparato.
Non perché perdere soldi sia bello, ovviamente, ma perché quelle oscillazioni fanno parte del percorso che permette di cercare rendimenti maggiori nel lungo periodo.
Il punto quindi non è eliminare tutte le oscillazioni.
Il punto è scegliere quante oscillazioni puoi permetterti e quante sei disposto ad accettare per raggiungere i tuoi obiettivi.
Anche lasciare tutto fermo comporta delle conseguenze. L’inflazione può ridurre il potere d’acquisto, il capitale può crescere troppo poco e potresti arrivare fra vent’anni con meno risorse di quelle che ti servono.
Per questo esiste anche il rischio di non guadagnare abbastanza.
Ed è proprio qui che serve la Consulenza Finanziaria: trovare un equilibrio tra quello che vuoi ottenere, il tempo che hai davanti e le oscillazioni che puoi affrontare senza perdere la testa al primo ribasso.
“Il mio Consulente Finanziario mi propone rendimenti troppo bassi”
Questa è una frase che sento spesso.
La risposta è semplice:
al mercato non interessa quanto vuoi guadagnare tu.
Se un’obbligazione con determinate caratteristiche rende il 3%, non puoi pretendere il 10% con le stesse caratteristiche.
Se vuoi cercare un rendimento maggiore puoi farlo, ma dovrai accettare qualcosa in cambio: maggiori oscillazioni, maggiore esposizione alle azioni, maggiore rischio di credito, maggiore rischio valutario oppure minore liquidità.
E attenzione: accettare più rischio non significa automaticamente fare una cosa sbagliata.
Se hai un orizzonte lungo, un patrimonio adeguato e la capacità di sopportare le oscillazioni, assumere una maggiore dose di rischio può essere proprio ciò che ti permette di cercare una maggiore crescita del capitale.
La cosa importante è sapere cosa stai facendo.
I social non sono il problema
Io stesso uso YouTube, podcast, sito internet e social da anni, quindi sarebbe assurdo dire che il problema sono i social.
Il problema è come li utilizzi.
Un video può insegnarti qualcosa, può farti conoscere un professionista e può farti venire una domanda utile.
Ma nessun video di sessanta secondi conosce tutta la tua situazione patrimoniale.
E se qualcuno, senza sapere praticamente nulla di te, ti dice che un certo investimento è perfetto per te, devi iniziare a farti delle domande.
Prima di investire controlla chi hai davanti e cerca di capire quello che compri
Io ti invito a farlo anche con me.
Vai sull’Albo ufficiale OCF, cerca ALFONSO SELVA e guarda chi sono.
Poi vai sul mio sito:
Leggi i miei articoli, guarda i miei video, ascolta il mio podcast, controlla da quanto tempo faccio questo lavoro e guarda anche cosa raccontano le persone che si sono rivolte a me.
Poi decidi.
Non voglio che tu scelga me perché ti dico che sono bravo. Voglio che tu possa scegliere dopo aver controllato chi sono e come lavoro.
E soprattutto ricordati una cosa:
DEVI AVER PAURA DI COMPRARE QUALCOSA CHE NON HAI CAPITO ALMENO UN PO’.
Non devi conoscere ogni formula matematica e non devi diventare un analista finanziario.
Ma devi sapere almeno che cosa stai comprando, come può guadagnare, come può perdere, quanto può oscillare e perché lo stai mettendo nel tuo portafoglio.
Se queste cose non le hai capite, fai un’altra domanda prima di firmare.
Se vuoi diventare ricco velocemente, forse non sono il Consulente Finanziario che stai cercando
Non ti prometterò che 50.000 euro diventeranno 500.000 in tre anni.
Non so quale criptovaluta farà 100X e non so quanto varrà bitcoin tra sei mesi.
Se cerchi qualcuno disposto a fare queste previsioni, lo troverai facilmente.
Io faccio un altro mestiere.
Posso analizzare quello che possiedi, capire se il tuo patrimonio è veramente diversificato, spiegarti quanto può oscillare, verificare se il rendimento che vuoi cercare è coerente con quelle oscillazioni e costruire insieme a te un progetto finanziario adatto alla tua vita.
Posso aiutarti a programmare la pensione, a proteggere il patrimonio e soprattutto a distinguere un investimento da una scommessa travestita da investimento.
E se la soluzione giusta è un portafoglio semplice composto da ETF, titoli di Stato, obbligazioni e azioni, possiamo lavorare anche così.
NO FUFFA GURU. SÌ CONSULENTI FINANZIARI
La prossima volta che vedi qualcuno davanti a una Lamborghini che ti racconta di aver trovato il metodo per diventare ricco, guarda bene chi ti sta parlando e chiediti da dove arrivano veramente i suoi guadagni.
Chiediti se guadagna usando il metodo che ti sta insegnando oppure se guadagna soprattutto vendendo quel metodo.
Quando qualcuno ti mostra un risultato spettacolare, chiedigli anche di raccontarti le perdite.
Quando qualcuno ti propone un investimento che rende tantissimo, fatti spiegare bene anche quanto può oscillare e quanto puoi perdere.
E soprattutto:
DEVI AVER PAURA DI COMPRARE QUALCOSA CHE NON HAI CAPITO ALMENO UN PO’.
Se la proposta della tua banca o del tuo Consulente Finanziario non ti convince, fai domande. Chiedi i costi, chiedi perché è stato scelto un fondo invece di un ETF, chiedi quanto guadagna chi ti propone quella soluzione e chiedi cosa potrebbe succedere al tuo portafoglio durante un brutto periodo di mercato.
Se le risposte non ti convincono, cambia professionista.
Ma cerca un professionista.
Se hai un patrimonio e vuoi capire meglio come investirlo, parliamone
Se sei arrivato fino a qui hai già fatto una cosa utile: hai dedicato del tempo a capire qualcosa in più invece di cercare l’ennesima scorciatoia.
Se hai un patrimonio già investito e vuoi capire se è costruito bene, quali costi stai sostenendo, quanto può oscillare, quale rendimento puoi ragionevolmente cercare e se esistono soluzioni più semplici o efficienti, puoi contattarmi.
Se hai liquidità ferma sul conto e vuoi capire come farla lavorare, puoi contattarmi.
Se qualcuno ti ha proposto un investimento e hai dei dubbi, prima di versare i soldi chiamami.
Sono Alfonso Selva, Consulente Finanziario dal 1994.
Prima controlla chi sono sull’Albo OCF, poi guarda come lavoro su www.alfonsoselva.it e, se quello che trovi ti convince, parliamone.
Dei tuoi soldi veri, dei tuoi obiettivi e di quanto sei disposto a vedere oscillare il tuo patrimonio per cercare di farlo crescere nel lungo periodo.
Io non ti prometterò di diventare ricco velocemente.
Posso però aiutarti a evitare una cosa molto più semplice da fare:
diventare povero velocemente seguendo il fuffa guru sbagliato.
Approfondisci con le mie risorse
Libro Gratuito: Scarica “Come investire i tuoi soldi senza sbagliare”
Per risparmiatori e investitori: “Da risparmiatore a investitore” su Amazon
Per imprenditori: “Tesoreria Trasformativa” su Amazon
Podcast Finanza Semplice su Spotify
Testimonianze: Leggi cosa dicono i miei clienti
Testimonianze: Scarica il libro delle testimonianze in PDF
Verifica la mia iscrizione all’Albo OCF
Lascia una recensione su Google
Alfonso Selva Consulente Finanziario che in autonomia e indipendenza collaboro con Allianz Bank
In qualità di Alfonso Selva, Consulente Finanziario che in autonomia e indipendenza collaboro con Allianz Bank, ho visto negli ultimi 30 anni che la vera differenza nella gestione del patrimonio non la fa il mercato, ma la strategia di accantonamento che scegli di adottare.
Dal 1994, metto la mia esperienza al tuo servizio per aiutarti a costruire un salvadanaio solido e a proteggere ciò che hai messo da parte con fatica. Oltre a essere un professionista iscritto all’Albo, sono un atleta che non si arrende mai e un padre che crede fermamente nel valore dell’educazione finanziaria per le nuove generazioni.
Non permettere che l’indecisione diventi l’unico costo che non puoi permetterti. Prendi in mano il tuo futuro finanziario oggi stesso.
Richiedi ora la tua consulenza personalizzata con Alfonso Selva


